同人作家・漫画家のための青色申告特別控除の活用法(節税に繋がります!)
 豊岡 春樹(とよおか はるき)
こんにちは!
福岡県久留米市から、全国の同人作家・漫画家さんの創作時間を守る「ペンを置かせない税理士」、豊岡春樹です!
作家さんの原稿の締切を守るために、税務の締切は私が守ります!
確定申告の時期が近づくと、「今年も面倒だな」と感じる方も多いのではないでしょうか。
創作活動に集中したいのに、経理の作業に時間を取られてしまう。そんな悩みを抱える作家さんは少なくないと思います。
この記事では、個人事業主である同人作家・漫画家の方にぜひ活用していただきたい「青色申告特別控除」について、税理士の視点から分かりやすくご説明します。
青色申告特別控除とは
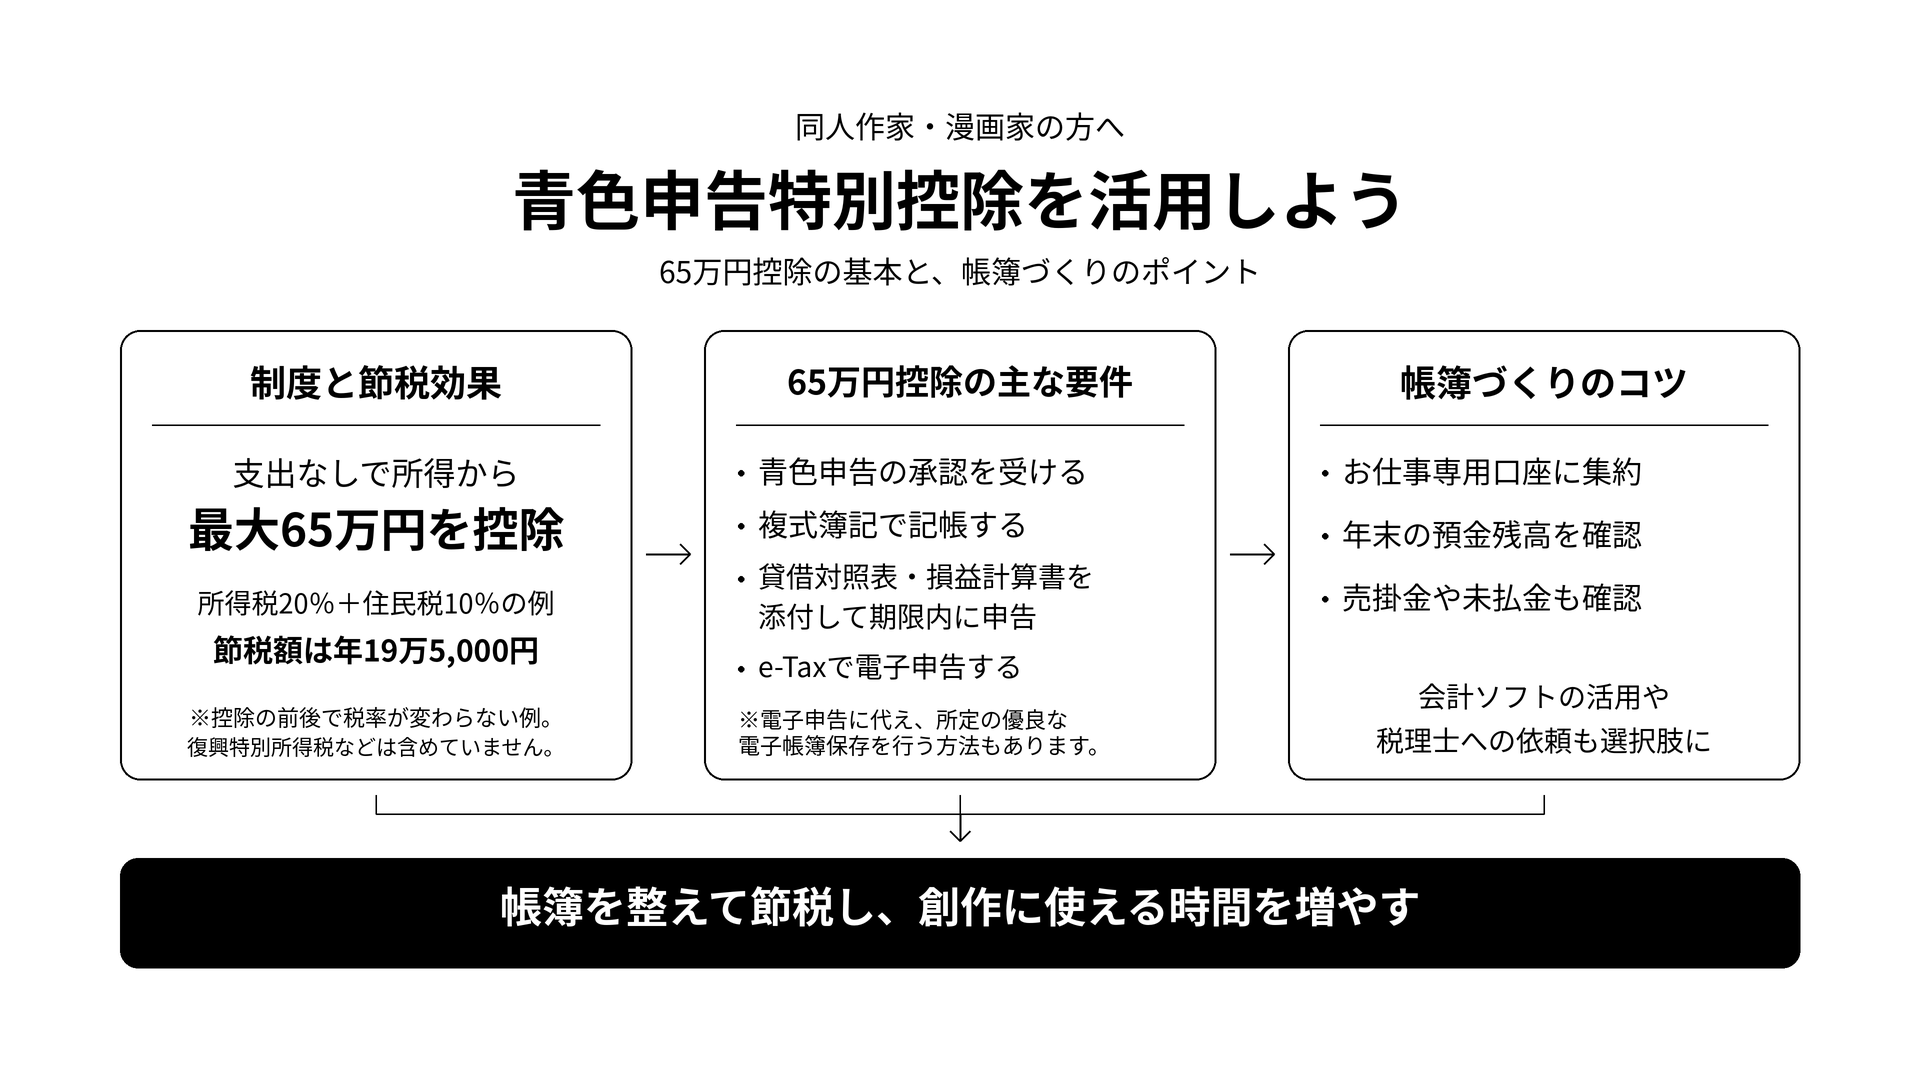
現行の制度では、要件を満たすことで最大65万円が所得から控除されます。
「控除」と聞くと難しく感じるかもしれませんが、イメージとしては「経費が65万円増える」のと同じ効果です。
しかも、実際にお金を使う必要はありません。
帳簿の付け方と申告方法の要件を満たすだけで、所得から差し引ける仕組みになっています。
ちなみに、令和9年度の確定申告から最大75万円への拡充が決まっています。
こちらは要件が複雑となりますので、この記事ではまず現行の65万円控除を軸にご説明しますね。
どれくらい節税になるのか
具体的な数値で見てみましょう。
所得税の税率が20%(課税所得が330万円から694万9千円までの区分)、住民税の税率が10%とすると、合計で30%です。
- 青色申告特別控除:65万円
- 節税額:65万円 × 30% = 195,000円
つまり、何も支出しなくても約20万円の節税になります。
これが毎年続くと考えると、かなり大きいですよね。
さらに、所得税は所得が増えるほど税率が上がる仕組みです。
そのため、作品が売れて所得が増えるほど、青色申告特別控除の節税効果も高まっていきます。
加えて、国民健康保険に加入している場合は、所得が下がることで保険料の負担も軽くなる可能性があります(文芸美術国民健康保険のように保険料が定額の制度に入っている場合は、この影響はありません)。
65万円控除を受けるための要件
国税庁の案内をもとに、要件を整理します。
- 事業所得などを生ずべき事業を営んでいること
- 取引を複式簿記で記帳していること
- 貸借対照表と損益計算書などを確定申告書に添付し、申告期限内(原則として翌年3月15日まで)に提出すること
- 上記に加えて、e-Tax(国税電子申告・納税システム)で申告すること(または優良な電子帳簿保存の要件を満たすこと)
そして、大前提として「所得税の青色申告承認申請書」を税務署に提出している必要があります(国税庁:A1-8 所得税の青色申告承認申請手続)。
提出期限は次のとおりです。
- すでに事業を行っている場合:青色申告をしたい年の3月15日まで
- その年の1月16日以後に新たに事業を始めた場合:事業開始の日から2か月以内
詳しくは国税庁のタックスアンサー(No.2072 青色申告特別控除)にも記載がありますので、あわせてご確認いただければと思います。
なお、複式簿記の記帳をExcelなどで満たそうとすると、正直かなり難しいです。
会計ソフトを使うのが現実的で、私もおすすめしています。
税理士の視点から見た実務上の注意点
ここからは、実務で感じていることをお伝えします。
確定申告をご自身でされている方を見ていると、損益計算書(1年間の利益を計算する書類)はしっかり作れている方が多い印象です。
一方で、貸借対照表はあまり重視されていない方が少なくありません。
貸借対照表は、資産(預金や売掛金、固定資産など)と負債(未払金、クレジットカードの未決済残高、借入金など)、そして純資産(過去からの累計の損益)を表示するものです。
複式簿記で記帳する以上、貸借対照表の数値も基になるデータと整合している必要があります。
私が会計データを固める際に重視しているのは、貸借対照表の残高を正確に抑えにいく点です。
- 預金:12月31日時点の残高が通帳と一致しているか
- 売掛金・未払金:請求書や明細の残高と一致しているか
こうした確認を積み重ねていきます。
貸借対照表が固まれば、おのずと損益計算書が大きく間違うリスクも減らせます。
これが複式簿記の強みです。
(余談ですが、複式簿記を発明した人は天才ですね・・!)
前提として「お仕事専用口座」をおすすめする理由
ただ、貸借対照表を重視するやり方には前提があります。
お仕事専用の預金口座を作り、売上の入金や経費の支出をそこに集約することです。
プライベートの口座から経費を支払っていると、残高を抑えにいくのが難しくなります。
そのため、私と税務顧問契約をいただく場合は、お仕事専用口座を作成して入出金を集約していただくようお願いしています。
この仕組みには、次のようなメリットがあります。
- 売上や経費の漏れがなくなり、税務調査対策にもつながる
- 集める資料がお仕事専用口座の入出金関係だけで済み、シンプルになる
資料の収集には少なからず時間がかかります。
仕組みをシンプルにして浮いた時間を、本業やプライベートに使っていただくのが良いのかなと思っています。
小さな時間の積み重ねは、結構大事かなと。
ご自身で65万円控除を狙う場合の進め方
ご自身でやってみたいという方は、まず12月31日時点の預金残高の一致確認から始めてみてください。
最初から100点を目指すとストレスもかかりますし、辛くなってしまうこともあると思います。
まずは預金残高、その後は他の科目の残高確認へと、少しずつ広げていくイメージがおすすめです。
税理士に任せるという選択肢
あるいは、税理士に丸投げしてしまうのも一つの手です。
1つの取引ごとにデータを入力するのは、結構な手間ですし、面倒ですよね。
私の方針としては、面倒な作業は私が請け負って、作家さんには本業に集中していただきたいという思いがあります。
ここまで見てきたとおり、青色申告特別控除には大きな節税効果があります。
その効果を生かしながら税理士に依頼して進めていくのも、一つの合理的な選択かなと思います。
まとめ
- 青色申告特別控除は、支出を伴わずに最大65万円を所得から控除できる制度です
- 所得税20%・住民税10%の区分なら、年間で約19万5千円の節税効果があります
- 65万円控除には、複式簿記での記帳とe-Taxでの申告などの要件があります
- 実務上は貸借対照表の残高確認が重要で、その前提としてお仕事専用口座の活用がおすすめです
- ご自身でやる場合は、まず預金残高の一致確認から少しずつ始めるのがおすすめです
確定申告の時期が近づいてきましたね。
この記事が、作家さんの日々の活動の助けに少しでもなれば幸いです!
投稿者プロフィール
-
福岡県久留米市から全国の作家さんを支える「ペンを置かせない税理士」(公認会計士・税理士)です!
作家さんの原稿の締切を守るために、税務の締切は私が守ります。
freee会計やマネーフォワードを活用し、記帳・確定申告をまるごとお引き受け。創作に専念できる環境づくりを支援しています。同人作家・漫画家さんからのご相談も多数いただいており、柔軟かつ丁寧な対応がモットーです!